Primeros pasos: Entendiendo tus ingresos y gastos fijos y variables
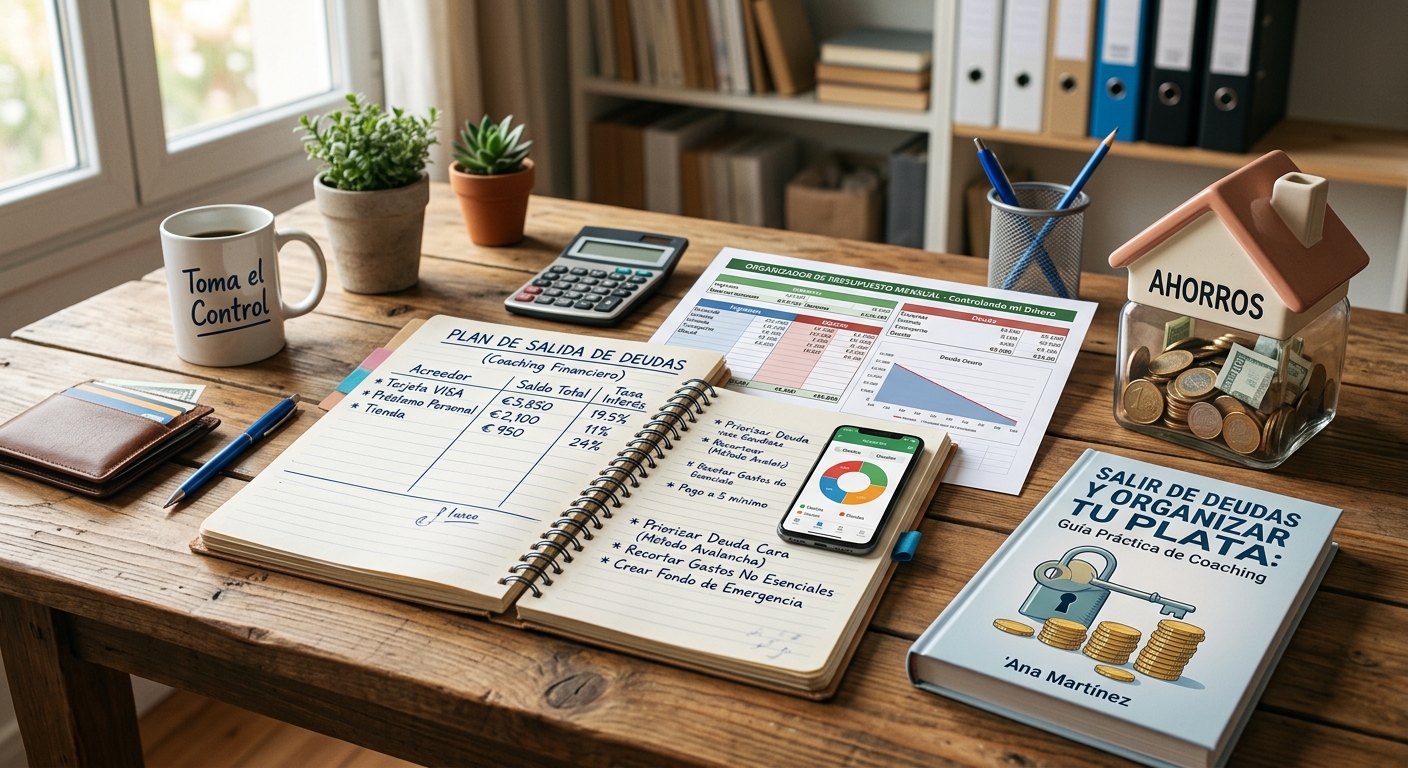
El punto de partida para cualquier organización financiera es conocer a fondo tu realidad económica. Empieza por identificar todos tus ingresos mensuales, tanto los fijos como tu salario, y los variables como comisiones o trabajos adicionales.
Luego, detalla tus gastos. Separa los gastos fijos, como el arriendo o las cuotas de servicios públicos, de los variables, que incluyen alimentación, transporte o entretenimiento. Este ejercicio te dará una visión clara de dónde va tu dinero.
Herramientas sencillas para el control de presupuesto: Apps y métodos manuales
Para llevar un control efectivo de tu presupuesto, no necesitas herramientas complicadas. Puedes optar por aplicaciones móviles de finanzas personales que te ayuden a categorizar tus movimientos y visualizar tus patrones de gasto.
Si prefieres un enfoque más tradicional, una libreta y un lápiz o una hoja de cálculo sencilla pueden ser igual de efectivos. Lo importante es la constancia y el registro diario o semanal de tus transacciones para mantener la claridad.
La organización financiera no es un castigo, es la llave a tu libertad económica y a la capacidad de tomar decisiones informadas sobre tu futuro.
Creación de un fondo de emergencia: Importancia y cómo empezar con poco
Un fondo de emergencia es crucial para tu estabilidad financiera, ya que te protege ante imprevistos como una enfermedad o la pérdida de empleo. Aunque parezca difícil, puedes empezar a construirlo con pequeñas cantidades de dinero cada mes.
El objetivo inicial es ahorrar el equivalente a tres a seis meses de tus gastos fijos. Si eso es mucho, comienza con una meta más pequeña, como $500.000 COP, y ve aumentándola progresivamente. Cada peso cuenta para tu tranquilidad.
Establecimiento de metas financieras a corto y mediano plazo para colombianos
Definir metas financieras te dará un propósito claro para tu ahorro y organización. A corto plazo, podrías plantearte ahorrar para un viaje o para el pago inicial de un curso que te interese.
A mediano plazo, considera metas como la cuota inicial de una vivienda o la compra de un vehículo. Estas metas deben ser específicas, medibles, alcanzables, relevantes y con un tiempo definido para motivarte en tu camino financiero.